Steigende Renditen – Vorboten des nächsten Goldaufschwungs?
Eine drohende Krise an den Anleihemärkten erhöht die Wahrscheinlichkeit staatlicher Eingriffe und fiskalischer Dominanz – und stärkt die Argumente für Gold und Edelmetallminenaktien.
Die Renditen erreichen Mehrjahrzehnthochs und spiegeln wachsende Sorgen über die staatliche Kreditaufnahme, die Inflation und die Glaubwürdigkeit der Finanzpolitik wider. Historisch waren höhere Renditen ein Gegenwind für Edelmetalle. Dennoch bleibt der Goldpreis robust und hält sich bei rund 4.200 USD je Feinunze, obwohl die Renditen stark gestiegen sind.
Der traditionelle Zusammenhang zwischen US-Realrenditen und Gold ist aufgebrochen. Die strukturellen Kräfte der Entdollarisierung und der Ausbau strategischer Bestände an physischem Gold durch unterschiedlichste Anleger stützen die Goldnachfrage. Zugleich bereiten wachsende Sorgen über die langfristige Tragfähigkeit der US-Staatsfinanzen den Boden für die nächste Phase der Edelmetallhausse. Diese Dynamik deutet darauf hin, dass Gold zunehmend als Absicherung gegen die finanziellen Risiken eines überschuldeten globalen Finanzsystems dient.
Vor diesem günstigen Hintergrund für Gold eröffnet der jüngste Ausverkauf bei Edelmetallminenaktien Anlegern eine attraktive Gelegenheit, Positionen in diesem Sektor aufzubauen. Edelmetallproduzenten zeichnen sich derzeit durch hohe Margen, Kapitaldisziplin und attraktive Ausschüttungen an die Aktionäre aus. Dennoch bleiben sie unterbewertet und in den Portfolios breit aufgestellter Anleger unterrepräsentiert. Die Krise hat auch Folgen für den gesamten Metall- und Bergbausektor, der tendenziell profitiert, wenn der US-Dollar unter Druck gerät.
Die Schuldenkrise bereitet den Boden für den nächsten Goldpreisanstieg
Die Widerstandsfähigkeit von Gold deutet auf einen neuen Aufschwung hin – Höhere Renditen bremsen Gold nur leicht. Die Aussicht auf staatliche Eingriffe, fiskalische Dominanz und finanzielle Repression schafft jedoch bedeutende Impulse.
Strukturelle Nachfragetrends und makroökonomischer Rückenwind – Die starke Nachfrage fundamental orientierter Käufer hält an. Zugleich geben steigende Finanzrisiken in den USA Anlegern Anlass, ihre Goldallokation zu erhöhen.
Erhebliches Kurspotenzial bei Minenaktien – Die jüngste Konsolidierung bietet eine Gelegenheit zum Positionsaufbau bei Edelmetallproduzenten: einem profitablen, unterbewerteten Sektor, der einen operativen Hebel auf steigende Goldpreise bietet.
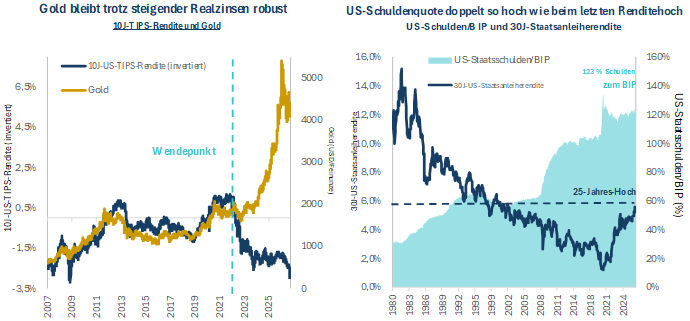
Figur 1
Quelle: Bloomberg. Datenstand: 9. Oktober 2026.
Der Zusammenhang zwischen Gold und Renditen hat sich grundlegend verändert
Jahrzehntelang war die gegenläufige Beziehung zwischen Gold und den US-Realzinsen ein verlässlicher Indikator für die Stärke des Edelmetallsektors. Höhere Realrenditen erhöhten die Opportunitätskosten eines Vermögenswerts ohne laufende Erträge und belasteten damit in der Regel den Goldpreis. Sinkende Realrenditen sorgten dagegen meist für kräftigen Rückenwind. Seit 2022 ist dieser Zusammenhang jedoch aufgebrochen. In den vergangenen Jahren erwies sich Gold trotz deutlich gestiegener Finanzierungskosten in den USA als bemerkenswert robust. Steigende Renditen führen zwar weiterhin zu Schwankungen beim Goldpreis. Die zugrunde liegende Stärke des Metalls zeigt jedoch, dass Anleger auf einen grundlegenderen Wandel in der globalen Währungsordnung reagieren.
Wie die obige Grafik zeigt, markierte 2022 sowohl für Renditen als auch für Gold einen Wendepunkt. Die Sanktionen gegen Russland und der Einsatz des Dollars als geopolitisches Druckmittel nach dem Einmarsch in die Ukraine im Jahr 2022 – einschließlich des Einfrierens russischer Staatsreserven von rund 300 Mrd. USD[i] – waren eine Zäsur für das internationale Währungssystem. Erstmals seit Jahrzehnten mussten Zentralbanken erkennen, dass Devisenreserven aus geopolitischen Gründen unzugänglich werden konnten, selbst wenn sie in hochliquiden westlichen Staatsanleihen angelegt waren. Besonders weitreichend waren die Folgen für Zentralbanken in Schwellenländern, die ihre Abhängigkeit von den USA bereits verringern wollten. Dies beschleunigte den schon zuvor begonnenen Trend zur Entdollarisierung.
Diese Ereignisse haben die Rolle von Gold für politische Entscheidungsträger grundlegend verändert: Seine Unabhängigkeit vom dollarbasierten Währungssystem wird zunehmend geschätzt. Im Inland verwahrtes physisches Gold birgt kein Gegenparteirisiko und kann weder gedruckt noch über das Bankensystem eines anderen Landes eingefroren werden.
Neben dem offiziellen Sektor traten seit 2022 unterschiedlichste Käufer am Goldmarkt auf: Privatanleger, vermögende Privatpersonen und Family Offices ebenso wie institutionelle Anleger weltweit und Unternehmen der Kryptobranche. Das daraus entstandene Auseinanderlaufen von Goldpreis und Realrenditen ist daher nicht zwangsläufig eine Anomalie. Aus unserer Sicht könnte es eine strukturelle Neubewertung der monetären Rolle von Gold widerspiegeln.
Langfristige strukturelle Nachfragetrends bei Edelmetallen
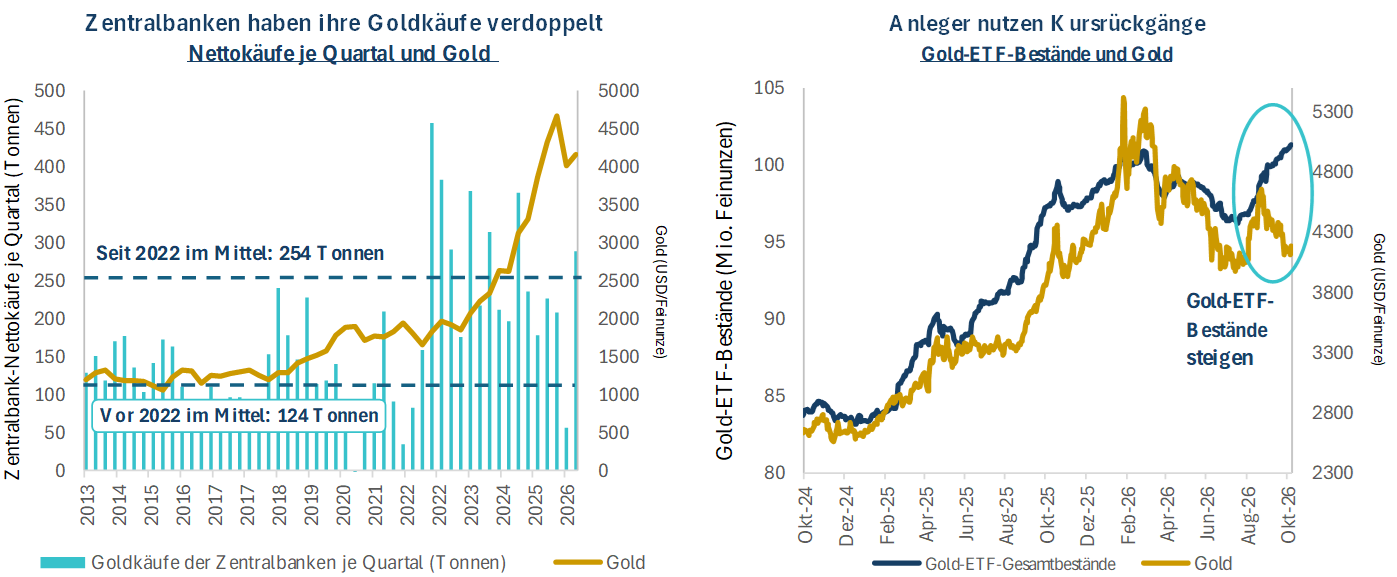
Die wachsende Vielfalt der Marktteilnehmer im Edelmetallsektor spiegelt die langfristigen strukturellen Nachfragetrends wider, die den Sektor stützen. Ob als Reservewert, zur Portfoliodiversifikation, als Inflationsschutz oder zur langfristigen Vermögenssicherung: Gold verzeichnete in den vergangenen Jahren eine starke Nachfrage. Die jüngsten Entwicklungen haben dies bestätigt: Zentralbanken und Anleger in Gold-ETFs nutzten den Preisrückgang im zweiten Quartal für Käufe.[ii]
Figur 2
Quellen: Bloomberg, World Gold Council. Datenstand: 9. Oktober 2026.
Die Käufe der Zentralbanken haben sich zu einer der stärksten Stützen des Goldmarkts entwickelt. Zwischen 2022 und 2024 lagen die Käufe des offiziellen Sektors bei über 1.000 Tonnen pro Jahr, verglichen mit durchschnittlich knapp 500 Tonnen zwischen 2013 und 2021. Zwar gingen die Nettokäufe 2025 angesichts des stark gestiegenen Goldpreises auf 863 Tonnen zurück. Im historischen Vergleich bleibt die Nachfrage jedoch außergewöhnlich hoch.[iii] In den vergangenen Monaten nahm die Zentralbanknachfrage während der Konsolidierung des Goldpreises deutlich zu. China und Polen waren im Sommer die größten Käufer.
Die Nachfrage der Zentralbanken unterscheidet sich grundlegend von spekulativen Kapitalströmen. Zentralbanken sind in der Regel strategische, langfristig orientierte Käufer. Ihre Motive sind die Diversifikation der Reserven, geopolitische Erwägungen und monetäre Widerstandsfähigkeit, nicht kurzfristige Preisbewegungen. In vielen Schwellenländern, darunter China, macht Gold nach wie vor einen vergleichsweise geringen Teil der Reserven aus. Wir gehen davon aus, dass selbst eine schrittweise Umschichtung zugunsten von Gold über Jahre hinweg eine erhebliche Nachfrage aufrechterhalten dürfte.
Bei der Goldnachfrage von Anlegern deutet die breite Käuferbasis auf eine langfristige Unterstützung des Sektors hin. Traditionell beruhte die Attraktivität von Gold darauf, die Kaufkraft in Inflationsphasen zu schützen oder in Zeiten sinkender Realzinsen zu profitieren. Zunehmend erkennen Anleger nun auch seine mögliche Rolle als Absicherung gegen umfassendere finanzielle Instabilität. Da sich die Renditeentwicklung von Anleihen und Aktien in den vergangenen Jahren zunehmend angenähert hat, bietet Gold eine alternative Diversifikationsquelle, die nicht von der Kreditwürdigkeit eines staatlichen Emittenten abhängt.
Die Zuflüsse in Gold-ETFs haben sich seit den Gewinnmitnahmen nach den Goldpreisrekorden im Februar erholt. Seit Mitte Juli wurden netto mehr als 5 Mio. Feinunzen gekauft.[iv] Die Bereitschaft, trotz hoher Realrenditen Kapital in Gold anzulegen, stützt die These, dass sich seine Investmentargumente über traditionelle Zinserwägungen hinaus erweitern. Auch Silber verzeichnet eine starke Nachfrage, sowohl von Anlegern als auch aus der Industrie, insbesondere aus der Photovoltaik und der Hightech-Elektronik. Angebotsengpässe verschärfen die Lage: Sie haben über mehrere Jahre zu Defiziten und zum Abbau oberirdischer Silberbestände geführt.
Der Druck auf die US-Staatsfinanzen bereitet den Boden für die nächste Phase der Edelmetallhausse
Die Verschlechterung der fiskalischen Aussichten in den USA und vielen G20-Ländern liefert möglicherweise das überzeugendste langfristige Argument für Gold. Der Handlungsspielraum der Politik schrumpft, da anhaltend hohe Inflation und eine expansive Finanzpolitik die Staatsanleiherenditen auf hohem Niveau halten. Höhere Renditen drohen die Schuldendienstkosten weiter zu steigern. Versuche, die Finanzierungskosten zu drücken, könnten wiederum das Vertrauen untergraben.
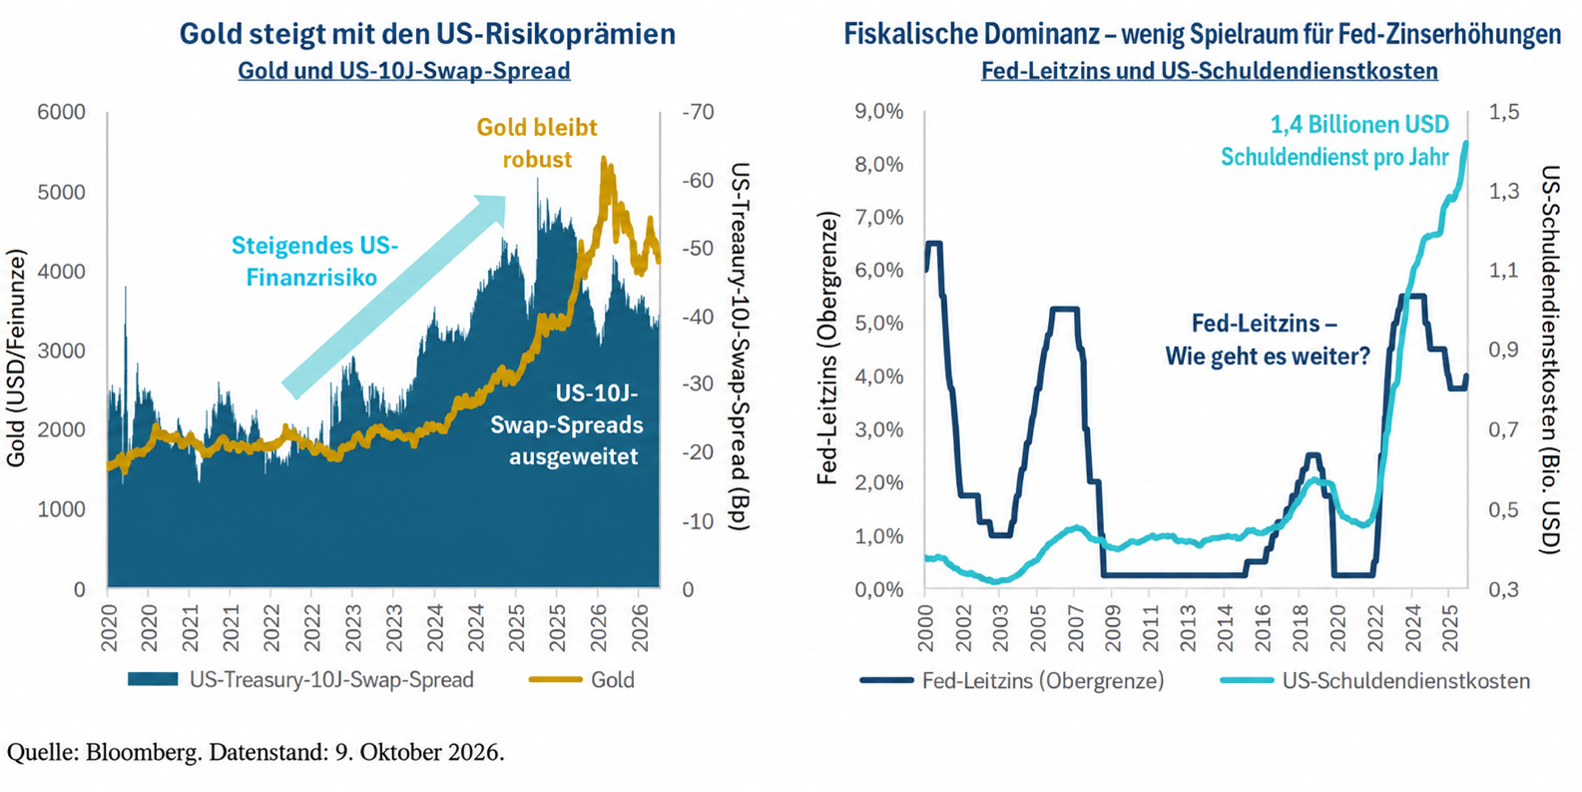
Figur 3
Quelle: Bloomberg. Datenstand: 9. Oktober 2026.
Wie die rechte Grafik oben zeigt, haben die jährlichen Zinszahlungen auf die US-Staatsschulden 1,4 Billionen USD erreicht und übersteigen damit den Verteidigungshaushalt.[v] Bei einer Staatsverschuldung von inzwischen 123 % des BIP steigt die Schuldenlast trotz der Zinssenkungen der vergangenen Jahre weiter. Nachdem sich der US-Zinsausblick in den vergangenen Monaten von Senkungen hin zu Erhöhungen verschoben hat, sind die Folgen für die Tragfähigkeit der US-Schulden gravierend. Die Nettokreditaufnahme des US-Staates steuert in diesem Jahr auf 8,5 % des BIP zu – ein Niveau, das außerhalb von Kriegszeiten oder tiefen Rezessionen selten vorkommt.[vi] Das militärische Engagement der USA im Nahen Osten trägt nicht zur Entlastung des hohen Haushaltsdefizits bei. Auch andere Industrieländer steuern auf ihre größten Haushaltsdefizite seit der Covid-19-Krise zu.[vii]
Die mangelnde Tragfähigkeit der US-Finanzpolitik zeigt sich in der steigenden Risikoprämie, die Anleger für US-Staatsanleihen verlangen. Dies veranschaulicht die linke Grafik oben anhand der Ausweitung des US-Swap-Spreads für zehnjährige Laufzeiten in den vergangenen Jahren. Der gleichzeitige Anstieg des Goldpreises ist kein Zufall: Gold bot eine Absicherung gegen zunehmende US-Finanzrisiken. Entscheidend ist, dass höhere Renditen inzwischen Teil des fiskalischen Problems sind und nicht lediglich ein Instrument der Geldpolitik. Werden fällige US-Staatsanleihen zu höheren Zinsen refinanziert, steigen die Schuldendienstkosten. Das vergrößert die Defizite und erfordert weitere Kredite – ein potenziell selbstverstärkender Kreislauf. Die wachsende Spannung zwischen steigenden Staatsschulden und höheren Finanzierungskosten erhöht die Wahrscheinlichkeit fiskalischer Dominanz: einer Situation, in der die Geldpolitik zunehmend durch den Finanzierungsbedarf des Staates eingeschränkt wird.
Staaten mit übermäßiger Schuldenlast hatten historisch drei grundlegende Möglichkeiten: Haushaltskonsolidierung, Zahlungsausfall oder eine inflationsbedingte Verringerung des realen Werts ihrer Verbindlichkeiten. Die Geschichte zeigt, dass Staaten mit übermäßiger Schuldenlast das Problem selten durch Sparpolitik lösen. Wahrscheinlicher ist, dass die Nominalzinsen unter der Inflationsrate gehalten werden, was zu Geldentwertung und finanzieller Repression führt. Ein solches Umfeld wäre für Gold ausgesprochen günstig, da Anleger reale Vermögenswerte suchen, um ihr Vermögen und ihre Kaufkraft zu schützen.
Die Chancen bei Edelmetallminenaktien
Das Baker-Steel-Team ist gerade von zwei bedeutenden Konferenzen zurückgekehrt, dem US Gold Forum Americas und dem Beaver Creek Summit, die beide in Colorado stattfanden. Dabei führte das Team mehr als 70 Gespräche mit Bergbauunternehmen. Insgesamt ist die Stärke des Sektors trotz der diesjährigen Schwankungen deutlich erkennbar. Die freien Cashflows bleiben hoch, Ausschüttungen an die Aktionäre haben Priorität, und die Disziplin bei den Betriebskosten sowie in der übergeordneten Geschäftsstrategie hält an. Wachstum gewinnt als Thema an Bedeutung, während die großen Produzenten weiterhin über Fusionen und Übernahmen sprechen.
Die Kostenentwicklung bleibt ein Schwerpunkt unserer Beobachtung. Die jährliche Betriebskosteninflation wird überwiegend auf 4–7 % geschätzt. Den stärksten Kostendruck verursachen Personal und Energie.[viii] Bei den Investitionskosten scheint die Inflation höher zu liegen: Die Schätzungen reichen von 5 % bis 15 % pro Jahr, mit einzelnen Ausreißern.[ix] Für die bevorstehenden Geschäftsergebnisse erwarten wir ein uneinheitliches Bild. Viele Unternehmen rechnen mit einem starken vierten Quartal, andere dürften enttäuschen. Dies bestärkt unsere Überzeugung, dass eine sorgfältige Auswahl entscheidend ist.
Angesichts der langfristigen Rahmenbedingungen für Gold sind Edelmetallproduzenten unserer Ansicht nach gut positioniert, um das physische Metall in der Performance zu übertreffen. Gold dient zunehmend als Absicherung gegen die Folgen übermäßiger Verschuldung, geopolitischer Fragmentierung und einer möglichen Erosion der geldpolitischen Glaubwürdigkeit. Minenunternehmen bieten einen operativen Hebel auf Edelmetallpreise, während aktives Management bei steigenden Goldpreisen zusätzliches Kurspotenzial erschließen kann. Phasen steigender Realrenditen und eines starken Dollars können weiterhin Schwankungen auslösen. Wir sind jedoch überzeugt, dass die strukturellen Kräfte hinter der Edelmetallnachfrage ein starkes Fundament für eine anhaltende Hausse bilden.
[i] Reuters, Zentralbank der Russischen Föderation.
Baker Steel Capital Managers LLP verwaltet drei preisgekrönte Anlagestrategien, die Edelmetallaktien, Spezialmetallaktien und diversifizierten Bergbau abdecken.
Baker Steel hat eine starke Erfolgsbilanz bei der Outperformance im Vergleich zu seinen Konkurrenten und im Vergleich zu passiven Anlagen im Metall- und Bergbausektor. Die Fondsmanager Mark Burridge und David Baker wurden mit zwei Sauren-Goldmedaillen für das Jahr 2022 ausgezeichnet und erhielten bei den Mines & Money Awards 2019 die Auszeichnung „Fund Manager of the Year“.
Die Edelmetallaktienstrategie von Baker Steel ist 2022 zum fünften Mal in Folge Gewinner der Lipper Fund Awards, während der Baker Steel Resources Trust von der Investment Week als Investmentgesellschaft des Jahres 2021, 2020, 2019, Natural Resources, ausgezeichnet wurde.
Quellen: S&P, USGS, Benchmark Mineral Intelligence, Albemarle, Bloomberg, Bloomberg New Energy Finance.
Wichtig
Hinweis: Bei diesem Dokument handelt es sich um eine Finanzwerbung, die von der Baker Steel Capital Managers LLP (einer in England unter der Nr. OC301191 eingetragenen und von der Financial Conduct Authority zugelassenen und beaufsichtigten Kommanditgesellschaft) zur Information einer begrenzten Anzahl von institutionellen Anlegern (wie im Fondsprospekt definiert) auf vertraulicher Basis und ausschließlich zur Verwendung durch die Person, an die es gerichtet wurde, herausgegeben wird. Dieses Dokument stellt weder ein Angebot zur Ausgabe oder zum Verkauf noch eine Aufforderung zur Abgabe eines Angebots zur Zeichnung oder zum Kauf von Anteilen oder sonstigen Beteiligungen dar, noch ist es oder die Tatsache seiner Verteilung Grundlage für einen entsprechenden Vertrag oder darf im Zusammenhang mit einem solchen Vertrag herangezogen werden. Empfänger dieses Dokuments, die beabsichtigen, Anteile oder Beteiligungen an den Fonds von Baker Steel zu zeichnen, werden darauf hingewiesen, dass ein solcher Antrag ausschließlich auf der Grundlage der Informationen und Meinungen im jeweiligen Prospekt oder einem anderen diesbezüglichen Angebotsdokument gestellt werden darf, die sich von den in diesem Dokument enthaltenen Informationen und Meinungen unterscheiden können. Dieser Bericht darf nicht vervielfältigt oder an andere Personen weitergegeben werden, und andere Personen sollten sich nicht auf seinen Inhalt verlassen. Die Verteilung dieser Informationen stellt kein Angebot zur Beteiligung an einer Anlage dar und ist auch nicht Teil eines solchen Angebots. Dieser Bericht stellt in keiner Weise eine Anlageberatung dar. Die Wertentwicklung in der Vergangenheit sollte nicht als Hinweis auf die zukünftige Wertentwicklung gewertet werden. Die künftige Wertentwicklung kann wesentlich schlechter ausfallen als in der Vergangenheit und kann zu erheblichen oder vollständigen Verlusten führen.